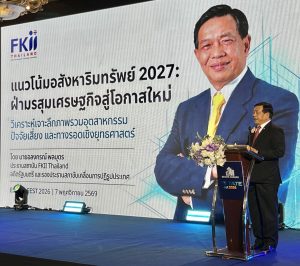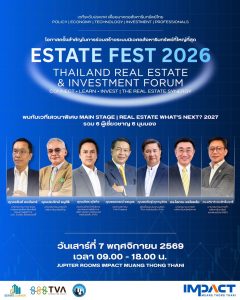
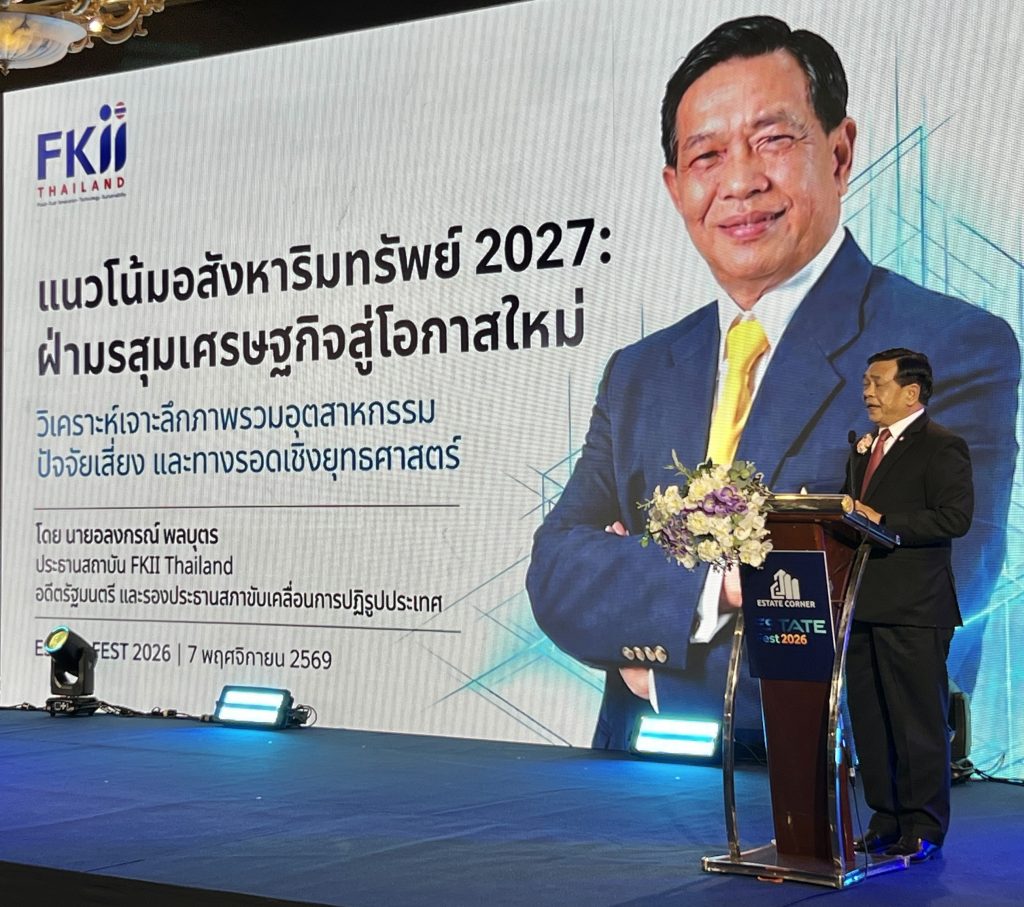
นายอลงกรณ์ พลบุตร ประธานสถาบันเอฟเคไอไอ. อดีตรัฐมนตรีและรองประธานสภาขับเคลื่อนการปฏิรูปประเทศวิเคราะห์สถานการณ์ความท้าทายและอนาคตอสังหาริมทรัพย์ทั้งปัจจัยบวกปัจจัยลบพร้อมทั้งเสนอทางออกทางรอดไว้อย่างน่าสนใจดังนี้
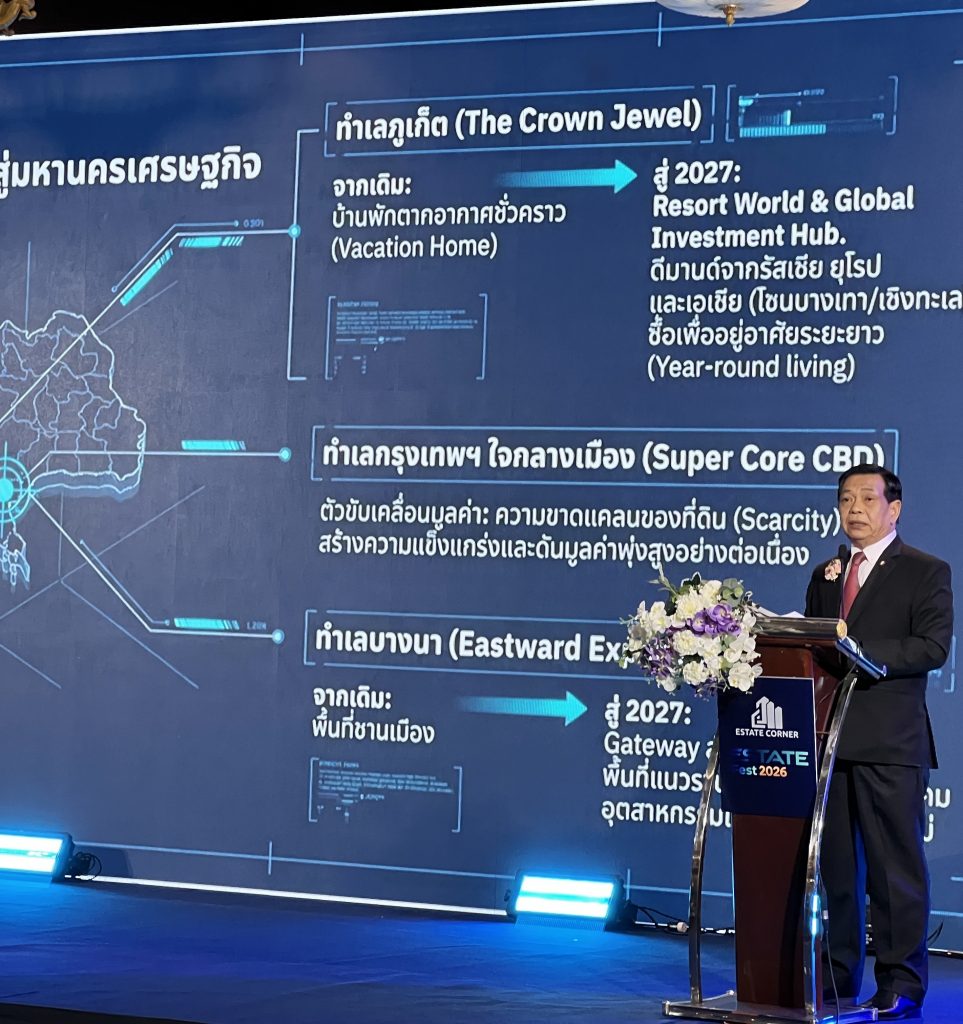
บทวิเคราะห์ “แนวโน้มอสังหาริมทรัพย์ 2027: ฝ่ามรสุมเศรษฐกิจสู่โอกาสใหม่” โดยนายอลงกรณ์ พลบุตรตำประธานสถาบันเอฟเคไอไอ อดีตรัฐมนตรี และรองประธานสภาขับเคลื่อนการปฏิรูปประเทศ ท่ามกลางสมรภูมิเศรษฐกิจโลกที่เดือดพล่านและเดิมพันสูงถึง 2 ล้านล้านบาท อสังหาริมทรัพย์ไทยในปีหน้าจึงไม่ใช่แค่เรื่องของการเติบโต แต่คือบททดสอบครั้งสำคัญของ “ความยืดหยุ่นและการปรับตัว” ที่จะกำหนดอนาคตเศรษฐกิจของประเทศในมือพวกเราทุกคนงานมหกรรมและเวทีสัมมนาเชิงยุทธศาสตร์ระดับประเทศ ESTATE FEST 2026 (Thailand Real Estate & Investment Forum) ซึ่งจัดขึ้นภายใต้แนวคิด “Connect. • Learn. • Invest | The Real Estate Synergy” ได้สะท้อนสาระสำคัญในการบูรณาการความร่วมมือของทุกภาคส่วนในระบบนิเวศอสังหาฯ พร้อมทั้งเจาะลึกทิศทางอนาคตผ่านหัวข้อสำคัญ ทั้งในส่วนของ Mega Panel, Tech & Innovation (การนำ AI และ PropTech มายกระดับการขาย) และ Investment & Legal ด้านกฎหมายการซื้อขายและแหล่งเงินทุน”ในยุคที่ตลาดมีความท้าทายสูง เทคโนโลยีไม่ใช่เรื่องทางเลือกอีกต่อไป แต่เป็น ‘อาวุธสำคัญ’ ที่ผู้ประกอบการต้องนำมาใช้เพื่อลดต้นทุน เพิ่มประสิทธิภาพการขาย และสร้างประสบการณ์เหนือระดับให้กับผู้บริโภค ใครที่ปรับตัวใช้ AI และ PropTech ได้เร็วกว่า ย่อมเป็นผู้กุมความได้เปรียบในตลาดอสังหาริมทรัพย์ยุคใหม่
“วิเคราะห์รอบด้าน: ปัจจัยภายนอกและภายในประเทศ
อุตสาหกรรมอสังหาริมทรัพย์ไทยที่มีมูลค่าตลาดรวมราว 60,780 ล้านดอลลาร์สหรัฐ หรือประมาณ 2 ล้านล้านบาท เติบโต 5.65% ตามรายงาน Mordor Intelligenceกำลังเผชิญความท้าทายจากปัจจัยรอบด้าน
ปัจจัยภายนอก (Global Factors & Geopolitics):
ความขัดแย้งภูมิรัฐศาสตร์และปัญหาห่วงโซ่อุปทานส่งผลให้ต้นทุนพัฒนาโครงการเพิ่มขึ้น 3–7% แต่อย่างไรก็ตาม ประเทศไทยยังคงรักษาจุดเด่นในฐานะ “Safe Haven” ดึงดูดชาวต่างชาติที่ต้องการหาบ้านหลังที่สอง (Second Home) ในหัวเมืองท่องเที่ยว เช่น ภูเก็ต สมุย กรุงเทพฯ และเชียงใหม่
ปัจจัยภายใน (Domestic Factors):
ตลาดกำลังเผชิญกับความเปราะบางของหนี้ครัวเรือน 86.8% – 90% ของ GDP หรือประมาณ 16.3 ล้านล้านบาท, วิกฤตความสามารถในการซื้อ (Affordability Crisis) และความเข้มงวดของสถาบันการเงินที่มีอัตราการปฏิเสธสินเชื่อ (Rejection Rate) สูง ขณะที่ภาครัฐได้ยกระดับมาตรการ คุมเข้มนอมินี อย่างเข้มข้น เพื่อปราบปรามการเก็งกำไรและสร้างความโปร่งใสในระยะยาว
บทเรียนจากปี 2568 สู่การฟื้นตัวแบบเปราะบางในปี 2569
ปี 2568
ถือเป็นปีแห่งการปรับฐานและหดตัวรุนแรง โดยการเปิดตัวโครงการใหม่ในเขตกรุงเทพฯ และปริมณฑลลดลง 20%–33% 41,160 ยูนิต ขณะที่ยอดโอนกรรมสิทธิ์ทั่วประเทศลดลงมาอยู่ที่ประมาณ 294,335 ยูนิต
ปี 2569:
ครึ่งปีแรกมียอดโอนรวม 167,665 ยูนิต เติบโต 17.6% สะท้อนการฟื้นตัวจากฐานต่ำ สต็อกที่อยู่อาศัยลดลงเหลือ 207,998 ยูนิต ท่ามกลาง “สงครามโปรโมชั่นและแคมเปญระบายสต็อก” ที่ดุเดือด และส่วนแบ่งตลาดบ้านมือสอง (Resale) ที่พุ่งขึ้นแตะ 41%
เจาะลึกทิศทางรายเซกเมนต์ อ้างอิง CBRE Thailand 2026 Outlook
ตลาดค้าปลีก (Retail): พื้นที่ค้าปลีกแตะ 8.25 ล้าน ตร.ม. ผู้บริโภคเน้นการใช้จ่ายเชิงประสบการณ์ (Experiential & Lifestyle) ทั้ง F&B, ความงาม และสุขภาพ นำทัพโดยแบรนด์ต่างประเทศจากจีน ญี่ปุ่น และยุโรป
ตลาดโรงแรม (Hospitality): คาดนักท่องเที่ยวต่างชาติปี 2026 ราว 36.7 ล้านคน มุ่งเน้นกลุ่ม Medical, Wellness และ MICE โดยกรุงเทพฯ มีห้องพักเพิ่มขึ้นกว่า 4,300 ห้อง อัตราการเข้าพักคาดว่าจะเพิ่มขึ้น 2%
ตลาดที่อยู่อาศัย (Residential): ตลาด Luxury และ Super-Luxury ใจกลางเมืองแข็งแกร่งมาก อัตราการขายสูงถึง 93% และราคาเสนอขายอาจพุ่งขึ้นถึง 15% ขณะที่ตลาดกลาง-ล่างเน้นทำเลเกาะแนวรถไฟฟ้า
อาคารสำนักงานและอุตสาหกรรม (Office & Industrial): เทรนด์ “Flight-to-Quality” ดันผู้เช่าย้ายสู่อาคารเกรดดีที่ได้มาตรฐาน ESG ด้านพื้นที่อุตสาหกรรมและโรงงานสำเร็จรูป (RBF) เป็นดาวเด่นด้วยอัตราว่างต่ำกว่า 5%
ปักหมุดโอกาสใหม่ 2027: Luxury, Investment และนวัตกรรมพื้นที่
เมื่อสูตรเดิมใช้ไม่ได้ผล ปี 2027 จึงเป็นปีแห่งการ “Deep Segmentation” ใน 3 มิติหลัก
1.Branded Residences & Mixed-Use:
ไทยผงาดขึ้นแท่นอันดับ 1 ของเอเชียแปซิฟิกในตลาด Branded Residences มูลค่าทะลุ 2 แสนล้านบาทด้วยจุดแข็งด้านระบบนิเวศและสาธารณสุขระดับ World-class ช่วยหนุน Yield สูงกว่าอสังหาฯ ทั่วไปถึง 31% พร้อมผสานอาคารเขียว (ESG) ตอบโจทย์เมือง 15 นาที (15-Minute City)
2.ทำเลศักยภาพใหม่:
“ภูเก็ต” ยกระดับสู่การเป็น Resort World & Global Investment Hub ตอบโจทย์การอยู่อาศัยระยะยาว (Year-round living) ขณะที่กรุงเทพฯ โซนตะวันออก (บางนา) เชื่อมต่อ EEC ขับเคลื่อนด้วยนิคมอุตสาหกรรม
3.Commercial & Industrial:
คลังสินค้าอัจฉริยะ (Smart Logistics) และ Data Center เติบโตอย่างก้าวกระโดด รองรับการลงทุน FDI เทคโนโลยีขั้นสูง
ทางรอดและข้อเสนอเชิงยุทธศาสตร์เพื่อฝ่าฟันความท้าทายในปี 2027 ผู้ประกอบการและภาครัฐควรร่วมมือกันขับเคลื่อนผ่าน 4 แนวทางสำคัญ
1.Shift Focus to Real Demand & Quality Over Quantity: พัฒนาโครงการที่ตอบโจทย์กำลังซื้อแท้จริง
2.Green, ESG & Eco-Smart Living: ยกระดับมาตรฐานอาคารเขียวเพื่อลดต้นทุนระยะยาว
3.Financial Innovation & Partnership: ผลักดันโมเดลค้ำประกันสินเชื่อบ้านราคาประหยัดจากภาครัฐ (เช่น บสย.) ร่วมกับสินเชื่อทางเลือกอย่าง Rent-to-Own
4.Diversification: กระจายความเสี่ยงสู่ธุรกิจค้าปลีกเชิงประสบการณ์และสินทรัพย์อุตสาหกรรม
“เราผ่าน ‘วิกฤตต้มยำกุ้ง’, ‘แฮมเบอร์เกอร์’, ‘โควิด-19’ และ ‘สงครามภูมิรัฐศาสตร์’ มาแล้วซ้ำแล้วซ้ำเล่า และทุกครั้งที่ผ่านมาได้ เราจะแข็งแกร่งกว่าเดิมเสมอ ก้าวต่อไปสู่อนาคตปี 2027 จึงไม่ใช่เวลาของความกลัว แต่คือเวลาของความท้าทายใหม่และหน้าต่างแห่งโอกาสบานใหญ่สำหรับผู้ที่พร้อมจะปรับตัวด้วยนวัตกรรมและมุมมองใหม่”
https://thailandtoday2020news.blogspot.com/2026/11/2027.html