AI กำลังเข้ามาเป็นผู้ช่วยของผู้ตรวจสอบ ตั้งแต่การค้นคว้า วิเคราะห์ข้อมูล สรุปเอกสาร ไปจนถึงช่วยร่างรายงาน ทำให้งานบางส่วนเร็วขึ้นอย่างที่ไม่เคยเป็นมาก่อน แต่คำถามสำคัญไม่ใช่เพียงว่า “AI ทำอะไรได้บ้าง” หากเป็น “เราจะใช้ AI อย่างไร โดยยังรักษาคุณภาพและความน่าเชื่อถือของงานตรวจสอบ”
Accounting and Corporate Regulatory Authority หรือ ACRA ของสิงคโปร์ ย้ำว่า แม้ AI จะเข้ามาช่วยงาน ผู้ตรวจสอบยังคงต้องรับผิดชอบต่อวิจารณญาณ หลักฐาน และข้อสรุปสุดท้ายของตนเอง
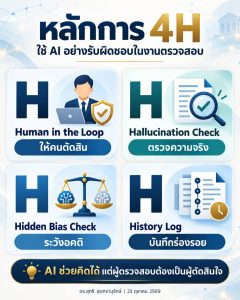
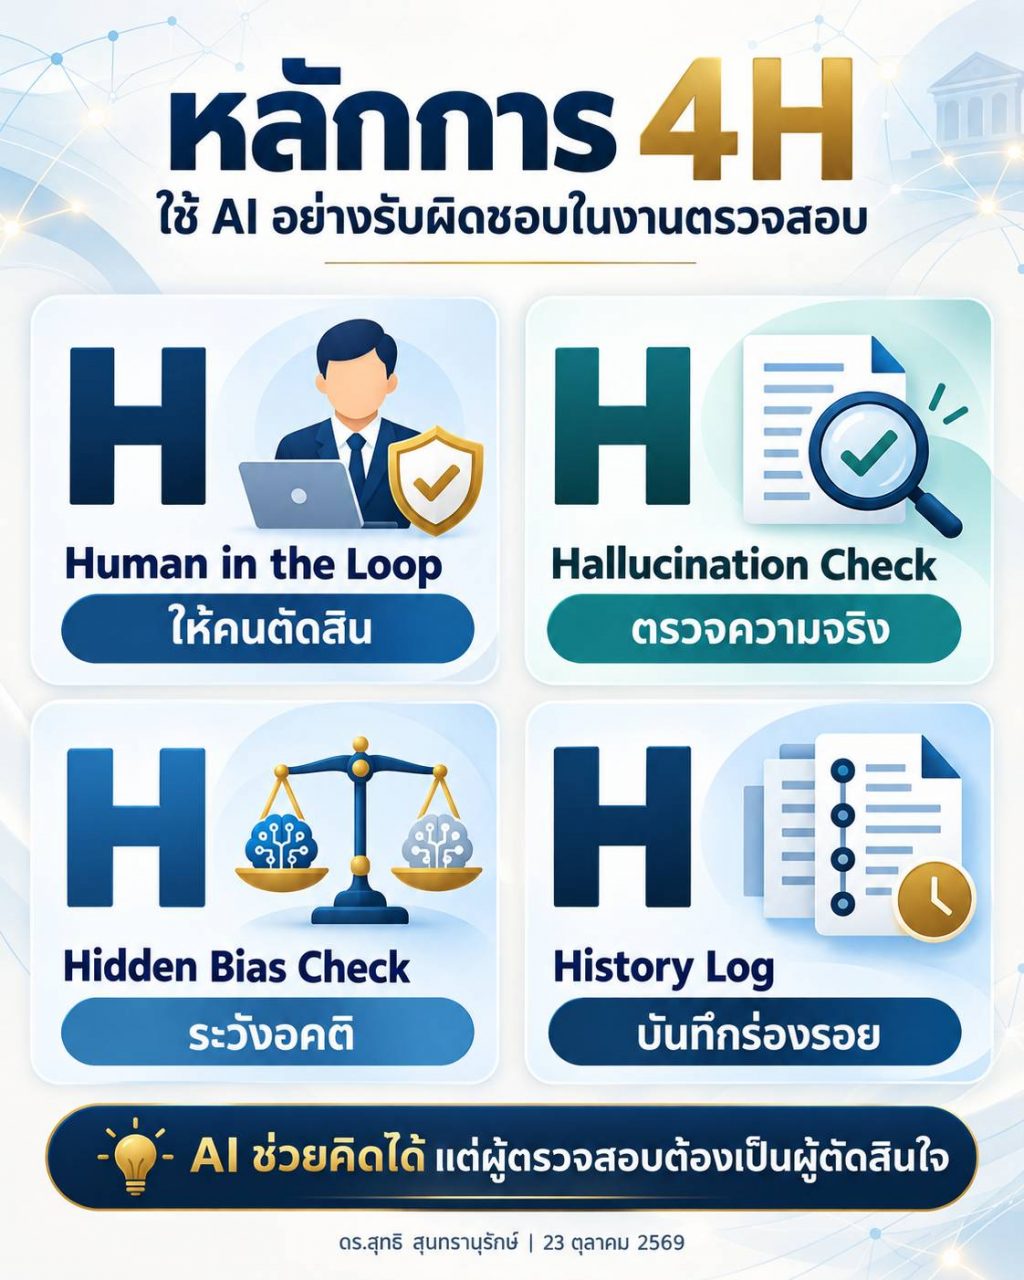
ผู้เขียนสรุปแนวทางภาคปฏิบัติให้จำง่ายว่า หลักการ 4H ได้แก่ Human in the Loop, Hallucination Check, Hidden Bias Check และ History Log
H ตัวแรกคือ Human in the Loop หมายถึง ทุกขั้นตอนสำคัญต้องมีมนุษย์กำกับ ตรวจทาน และเป็นผู้ตัดสินใจขั้นสุดท้าย AI อาจช่วยเสนอประเด็นหรือมองเห็นรูปแบบบางอย่าง แต่ AI ไม่เข้าใจบริบทของหน่วยรับตรวจทั้งหมด และไม่สามารถรับผิดชอบแทนผู้ตรวจสอบได้ หลักคิดง่าย ๆ คือ AI may assist, but the auditor must decide. ยิ่งเรื่องนั้นมีผลต่อข้อสรุป ข้อตรวจพบ หรือสิทธิของประชาชน บทบาทของมนุษย์ยิ่งต้องชัดเจน
H ตัวที่สองคือ Hallucination Check เพราะ AI สามารถสร้างคำตอบที่ดูสมเหตุสมผล ใช้ภาษามั่นใจ แต่ข้อเท็จจริงอาจไม่ถูกต้อง ดังนั้น ตัวเลข กฎหมาย มาตรฐาน รายงาน และแหล่งอ้างอิงที่ AI นำเสนอ ต้องย้อนกลับไปตรวจสอบกับเอกสารต้นฉบับเสมอ หากหาแหล่งต้นฉบับไม่ได้ ก็ไม่ควรใช้เป็นหลักฐานตรวจสอบ
H ตัวที่สามคือ Hidden Bias Check ผู้ตรวจสอบต้องระวังทั้งอคติที่แฝงอยู่ในข้อมูลและคำตอบของ AI รวมถึง Automation Bias หรือความโน้มเอียงที่จะเชื่อคำตอบเพียงเพราะระบบดูฉลาดและตอบได้รวดเร็ว
วิธีป้องกันคือ ตั้งคำถามกลับกับ AI ขอให้เสนอคำอธิบายอีกด้าน เปรียบเทียบหลายแหล่งข้อมูล และพิจารณาว่าคำตอบนั้นละเลยพื้นที่ กลุ่มประชาชน หรือมุมมองใดหรือไม่
GAO AI Accountability Framework ให้ความสำคัญกับคุณภาพข้อมูล ความเป็นตัวแทนของข้อมูล ผลการทำงาน และการติดตามอย่างต่อเนื่อง
📘ผู้สนใจโปรดดู https://www.gao.gov/artificial-intelligence
H ตัวสุดท้ายคือ History Log คือการบันทึกร่องรอยการใช้ AI เพื่อให้สามารถสอบทานย้อนหลังได้ อย่างน้อยควรบันทึกวัตถุประสงค์ Prompt ที่ใช้ เครื่องมือหรือรุ่นของ AI แหล่งข้อมูล คำตอบที่ได้รับ การแก้ไขของผู้ตรวจสอบ และเหตุผลที่ยอมรับหรือปฏิเสธข้อเสนอของ AI
บันทึกเหล่านี้จะกลายเป็น AI Audit Trail ช่วยให้หัวหน้าทีมและผู้ควบคุมคุณภาพเห็นว่า AI มีส่วนต่อการวิเคราะห์อย่างไร และมนุษย์ได้ตรวจทานในจุดใด NIST AI Risk Management Framework ก็ชี้ว่าการจัดทำเอกสารช่วยเพิ่มความโปร่งใส สนับสนุน human review และเสริม accountability
หลักการ 4H จึงไม่ใช่กติกาที่ทำให้ผู้ตรวจสอบกลัว AI แต่เป็น”เกราะคุ้มกัน” ที่ช่วยให้เราใช้ AI ได้อย่างมั่นใจ เป็นมืออาชีพ และยังคงรักษา professional skepticism ไว้
กล่าวโดยสรุป หลัก 4H คือ ” ให้คนตัดสิน ตรวจความจริง ระวังอคติ และบันทึกร่องรอย” เพราะในงานตรวจสอบ AI อาจช่วยสร้างคำตอบได้ แต่ความรับผิดชอบต่อคำตอบนั้นยังเป็นของผู้ตรวจสอบเสมอ
บทความโดย ดร.สุทธิ สุนทรานุรักษ์ 23 ตุลาคม 2569
https://thailandtoday2020news.blogspot.com/2026/10/4h-ai.html